「マネーフォワードMEは無料版でも十分に使える?」
「有料版にすると何が変わる?毎月お金を払う価値はある?」
家計簿アプリを選ぶときや、有料版への切り替えを検討するときに気になるところですよね。
マネーフォワードMEは、銀行口座やクレジットカードなどを連携することで、家計簿への入力を自動化できるサービスです。
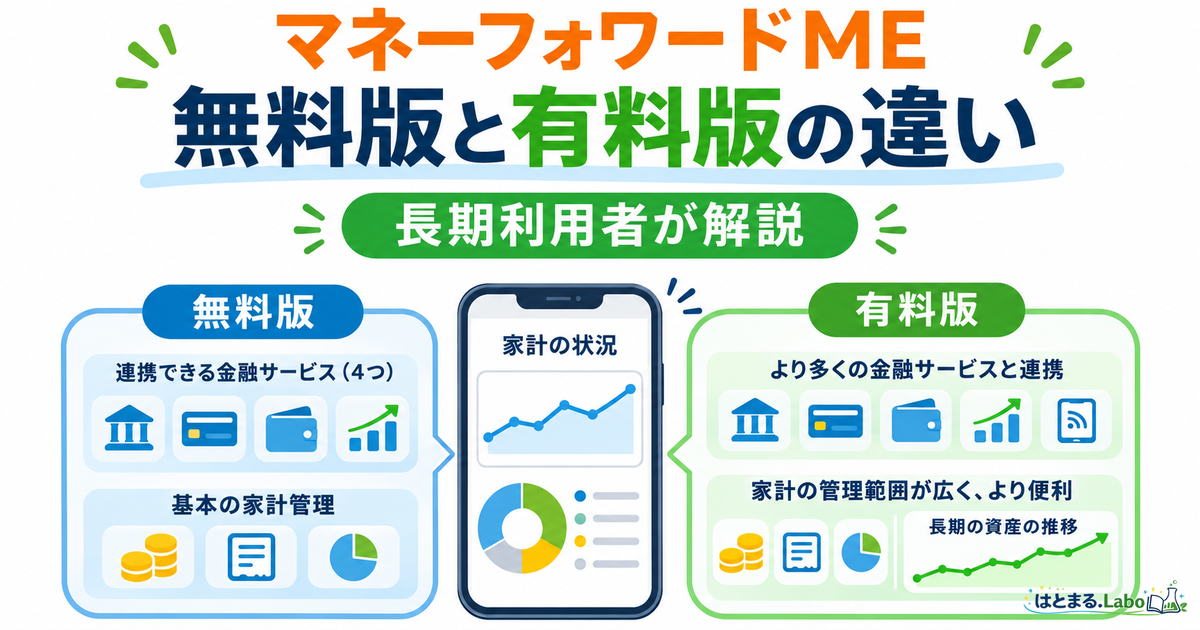
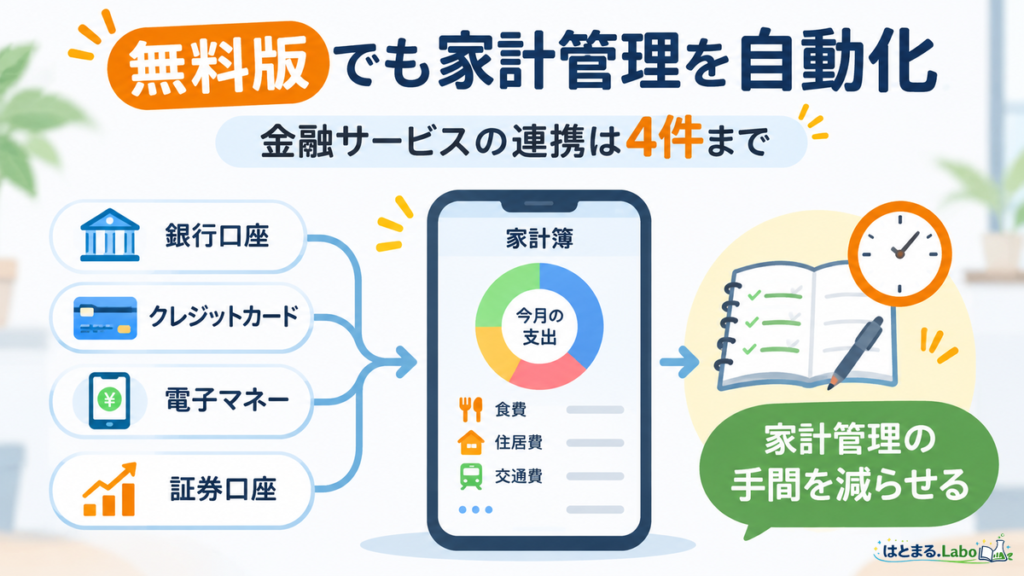
無料版でも基本的な家計管理はできますが、金融関連サービスの連携数が4件までという制限があります。
私はマネーフォワードMEを無料版の時期も含めて7年以上利用しています。
2022年に無料版の連携上限が10件から4件に変更されたタイミングで、無料のお試し期間を経て有料版を使うようになりました。
現在も有料版を利用しており、家計管理の手間を減らせる便利なサービスだと感じています。
この記事では、無料版でできることや有料版との違い、料金プランの選び方を、私が長期間使っていて感じているメリット・デメリットとあわせて紹介します。
これから使ってみたい人も、有料版に切り替えようか迷っている人も、ぜひ参考にしてみてください。
※料金・機能は2026年11月8日時点の公式情報を基にしています。
マネーフォワードMEは無料版でも家計簿として使える
結論からいうと、マネーフォワードMEは無料版でも基本的な家計簿として十分に活用できます。
銀行口座やクレジットカードの連携、支出の自動分類、予算設定など、日々の家計管理に役立つ機能が無料で利用できるからです。
ただし、連携できる金融関連サービスの数や、過去のデータを閲覧できる期間には制限があります。
無料版でできること
無料版では、主に次の機能が利用できます。
- 銀行口座・クレジットカード・証券口座などの自動連携
- 連携した金融サービスの残高や取引明細の確認
- 支出の自動分類と家計簿グラフの作成
- 月ごとの予算設定
- 現金支出などの手入力
- レシート撮影による家計簿入力
- PayPayの取引履歴CSVファイルの読み込み(対応アプリ版のみ)
例えば、給与振込口座とメインのクレジットカードを連携しておけば、入出金やカード利用明細をまとめて確認できます。
キャッシュレス決済をクレジットカード中心にしている人なら、一つひとつの支出を入力する手間を減らせるでしょう。
現金払いなど、自動連携できない支出は手入力で補えますし、無料版でも日常的な家計管理に必要な基本機能はそろっています。
無料版の制限と「4件」の数え方
無料版で最も注意したいのが、自動連携できる金融関連サービスは4件までという制限です。
この4件には銀行だけでなく、クレジットカード、証券、電子マネー、ポイントサービスなども含まれます。
例えば、次のような組み合わせなら4件です。
| 連携するサービス | 件数 |
|---|---|
| 給与受取用の銀行 | 1件 |
| メインのクレジットカード | 1件 |
| 電子マネー | 1件 |
| 証券口座 | 1件 |
| 合計 | 4件 |
ただし、銀行1件を連携して普通預金と定期預金の両方を取得できる場合などは、預金口座ごとではなく、金融サービス1件としてカウントされます。
また、自分で作成する財布などの手入力口座は、4件の連携上限には含まれません。
無料版の4件とは、管理できる資産や口座の総数ではなく、自動連携する金融関連サービスの件数です。
詳しくはマネーフォワードMEの公式コース一覧でも確認できます。
もう一つ注意したいのが、データの閲覧期間です。
無料版で閲覧できる家計簿データは過去1年分まで。数年前の支出と比較したり、数年単位で家計の変化を振り返ったりできない点はデメリットです。
また、資産推移グラフにも表示期間の制限があります。詳しくは次の章で比較します。
無料版と有料版の違いを比較
マネーフォワードMEには、無料版のほかに2つの有料コース(プレミアムコース)があります。
- スタンダードコース: 日々の家計管理や資産管理を便利にしたい人向け
- 資産形成アドバンスコース: 投資や資産形成をより詳しく分析したい人向け
この記事では、一般的な家計管理を目的としたスタンダードコースを中心に比較します。
無料版と有料版の機能比較表
| 比較項目 | 無料版 | スタンダード |
|---|---|---|
| 月額料金 | 0円 | 540円〜 |
| 金融関連サービスの連携数 | 4件まで | 制限なし |
| 家計簿データの閲覧期間 | 過去1年分 | 制限なし |
| 資産推移グラフ | アプリ版:最大6か月/Web版:利用不可 | 制限なし |
| 自動更新の頻度 | 標準 | 高い |
| 連携口座の一括更新 | × | ○(一部対象外) |
| 家計簿グラフ・予算設定 | ○ | ○ |
| CSVダウンロード | × | ○ |
| 広告非表示 | × | ○(一部案内を除く) |
| シェアボード | プレミアム会員から招待された場合に参加可能 | 作成・招待が可能 |
※料金はWeb決済の月額プランです。シェアボードはアプリ版の機能です。
家計簿グラフや予算設定など、日常的な支出管理の基本機能は無料版でも利用できます。
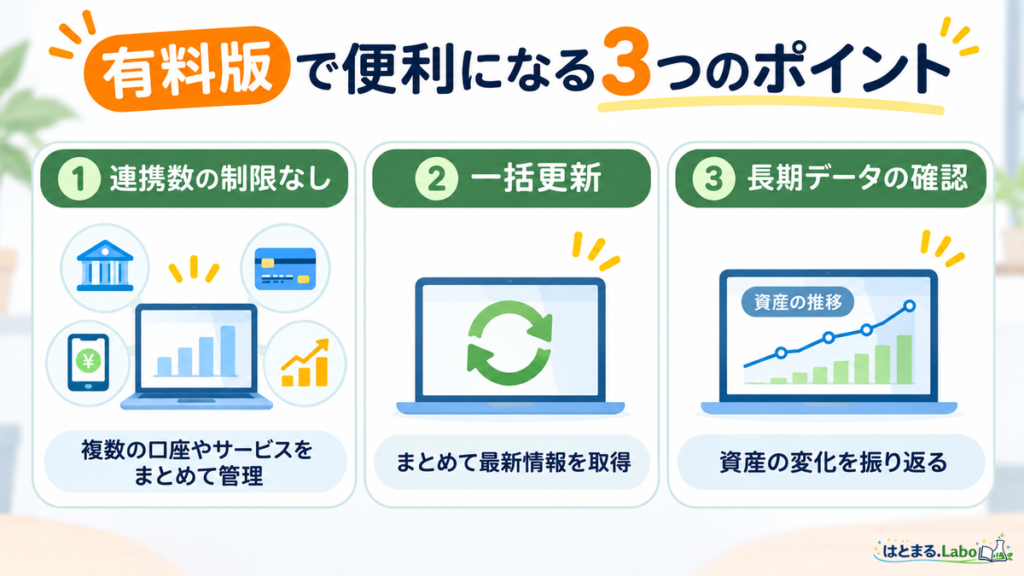
有料版で大きく変わるのは、連携数の制限がなくなること、更新が便利になること、長期間のデータを確認できることです。
有料版で便利になる主な機能
① 件数を気にせず金融関連サービスを連携できる
無料版では4件までですが、有料版なら連携件数の上限がなくなります。
マネーフォワードMEは銀行、クレジットカード、証券、電子マネー、ポイントなど、2,000以上の金融関連サービスに対応しています。
ただし、すべての金融サービスに対応しているわけではありません。
有料版であっても、非対応のサービスを自動連携できるようになるわけではないため、自分が利用しているサービスが対応しているか確認しておくと安心です。
② 一括更新と自動更新頻度の向上
有料版では、連携先の情報を自動取得する頻度が無料版より高くなります。
さらに、最新の残高や明細を確認したいときには、1回の操作で対象の連携口座をまとめて更新できる「一括更新」も利用できます。
自動更新はアプリ側が情報を取得する機能、一括更新は自分で操作してまとめて情報を更新する機能です。
連携先が多いほど、一つずつ更新する手間を減らせます。
一括更新の注意点
モバイルSuicaなど、一括更新の対象外となるサービスも一部あります。私が利用しているサービスでは、一括更新でまとめて更新できるものも多いため、便利だと感じています。
③ 過去の家計簿データや資産推移を長期間確認できる
有料版では、取得・保存されている家計簿データを過去1年に限らず閲覧できます。
例えば、年払いのサービス料金が何月に引き落とされたのか、数年契約の支払いが前回いつだったのかを調べる際にも便利です。
また、資産推移グラフも長期間表示できます。
無料版のアプリでは、資産推移グラフを1か月・3か月・6か月の期間で確認できます。※Web版では利用できません。
一方、スタンダードコースなら3年・5年・全期間といった長期的な変化も確認できます。
預金や投資資産が数年間でどのように変わったかを振り返れるのは、資産形成を続けるうえでも役立つ機能です。
※過去の明細や推移は、取得・保存されているデータの範囲で確認できます。利用開始前のデータがすべて表示されるわけではありません。
④ CSVダウンロードで独自の分析ができる
有料版では、家計簿データをCSV形式でダウンロードできます。
ExcelやGoogleスプレッドシートに取り込めば、独自の支出分類を作ったり、サブスク料金だけを集計したりすることも可能です。
私は日常的にこの機能を使っていませんが、MEの標準機能では物足りない人には便利でしょう。
なお、ダウンロードできるデータの範囲や方法は、アプリ版とWeb版で異なります。
月払い・年払いとWeb・アプリ決済の料金比較
有料版を利用するなら、契約方法による料金の違いも確認しておきたいところです。
スタンダードコースは、Web決済とアプリ決済で料金が異なります。
Web決済とアプリ決済は何が違う?
Web決済は、マネーフォワードMEのWebサイトから申し込み、クレジットカードで支払う方法です。
一方、アプリ決済は、スマートフォンアプリからGoogle PlayやApp Storeを通じて支払う方法です。
| 項目 | Web決済 | アプリ決済 |
|---|---|---|
| 申し込み場所 | MEのWebサイト | スマホアプリ |
| 支払い方法 | クレジットカード | Google Play・App Store経由 |
| 契約・支払いの管理 | MEのWebサイト | Google Play・Apple |
| 契約後のスマホアプリ利用 | 可能 | 可能 |
Web決済を選んでも、スマートフォンアプリは通常どおり利用できます。
同じスタンダードコースを契約する場合、決済方法が違っても利用するプランは同じです。
月払いと年払いの料金比較
| 決済方法 | 月払い | 年払い |
|---|---|---|
| Web決済 | 540円 | 5,940円 |
| アプリ決済 | 590円 | 6,490円 |
※すべて税込み。2026年11月8日時点。
1年間利用した場合、Web決済の月払いなら合計6,480円ですが、年払いなら5,940円です。年間540円安くなります。
アプリ決済でも、月払いを12か月続けるより年払いの方が590円安くなります。
最も安いのはWeb決済の年払いで、アプリ決済の月払いを1年間続けた場合と比べると、年間1,140円の差があります。
私はAndroidユーザーなので、スタンダードコースを契約した当初はGoogle Play経由の年払いを選んでいました。
 はとまるを
いきなり年払いにしたのは、長く使うつもりだったので少しでも支払いを抑えたいと思ったからです。
その後、最近になってWeb決済の方が安いことを知り、決済方法を変更しました。
ただし、料金の安さだけで選ぶ必要はないと思います。
Google PlayやApp Storeでサブスクリプションをまとめて管理したい人もいるでしょう。自分が契約や支払いを管理しやすい方法を選ぶことが大切です。
また、初めて有料版を使う場合は、いきなり年払いにする必要はありません。
継続するか決め切れないなら、まずは月払いで使ってみて、長期間利用すると決めてから年払いを検討すればいいです。
なお、マネーフォワードMEでは2025年8月に料金改定され、スタンダードコースの料金が値上げされています。今後の料金も変更される可能性があるため、契約前には最新の価格を確認してください。
無料お試し期間について
初めてプレミアムサービスを利用する人には、無料お試し期間が用意されています。ただし、過去の利用履歴や決済方法などによって適用条件が異なり、キャンペーンで期間が変更される場合もあります。申し込み前に公式の適用条件を確認してください。
長期間使っていて感じるメリットと不満
有料版には料金を払ってでも使い続ける価値があると感じていますが、長年使っていると不便に感じることもあります。
ここからは、実際に便利だと感じている点と、個人的に気になっている点を紹介します。
無料版から有料版に切り替えた理由
私が有料版への切り替えを考えたのは、2022年に無料版の連携上限が10件から4件へ減ったことがきっかけです。
その際、30日間の無料体験があることを知り、試しにスタンダードコースを利用してみました。
実際に使ってみると、連携数の制限がなくなるだけでなく、一括更新なども便利で、無料版を使っていた頃よりストレスが減ったのを今でも覚えています。
資産形成のために家計管理を続けていくなら、多少費用をかけても手間が減った方がいいと思い、今でも有料版を使い続けています。
有料版を使って便利だと感じていること
複数の銀行口座の残高をまとめて確認できる
私が特に便利だと感じているのは、銀行口座の残高を一覧で確認できることです。
銀行口座は用途によって使い分けていますが、契約しているサービスによって引き落とし先が違うんですよね。
引き落とし前に残高不足になっていないか心配になったときも、複数の銀行アプリに一つずつログインせずにまとめて確認できるので、手間がかからず安心です。
口座残高の一覧表示自体は無料版でも同じですが、有料版なら4件を超える金融サービスの連携ができるため、より多くの口座を一元管理できます。
さらに、一括更新を使えば、確認したいタイミングで対象の連携口座をまとめて更新できるのも便利です。
ただし、表示される残高は最終更新時点の情報なので、重要な引き落としの前には銀行側で最新残高を確認すると安心です。
家計簿の入力にかかる時間が減った
マネーフォワードMEを使う以前は、家計簿をすべて手入力していました。
現在はクレジットカードなどのキャッシュレス決済や口座引き落としの多くが自動連携されるため、手入力するのは主に現金払いなどです。
その結果、週1回程度、手入力が必要な支出をまとめて記録するだけで管理できるようになったので、家計管理にかける時間はかなり減りました。
ネットバンキングの手続きをしていない金融機関やプリペイドカードなどは、財布機能を利用して手動管理ではありますが、それでもマネーフォワードMEを利用する以前と比較すると格段に時短になっています。
また、収支の振り返りも簡単にできるため、月に1回は家計を振り返る習慣もでき、無駄遣いをしないよう意識することも多少は増えたと思います。
家計簿を自動化できるのは無料版でも同じですが、有料版にして連携先を増やせたことで、手間を減らしながら管理できています。
長期の資産推移がモチベーションにつながる
私は資産が増えているのか減っているのか気になってしまうタイプなので、資産推移グラフは結構な頻度で確認しています。
1か月前や数か月前、1年前と比べて資産がどう変化したのか比較して、増えていると、日々の貯蓄や資産形成への取り組みが少しずつ形になっているように感じます。
もちろん、家電などの高額な買い物や株式や投信の下落などで資産が以前より減っていることもあります。
それでも、長期的に増えていることが確認できると、「これからも続けていこう」という励みになります。
節約や積立の成果は日々の生活の中では実感しにくいものですが、数年間の変化をグラフで振り返ると違いが見えてきます。
年単位での資産推移を見られることは、私にとって有料版を利用するメリットの一つです。
長年使っていて不便に感じること
家計簿として便利な機能がそろっている一方で、長年使っていて不便に感じる点もあります。
PayPayなどの自動連携に対応していない支払いがある
PayPayは、銀行口座やクレジットカードのような自動連携には対応していません。
現在はPayPayの取引履歴CSVファイルを取り込めるようになっていますが、完全な自動連携とは異なり、ファイルを用意して読み込む手間がかかります。
この機能は無料版と有料版どちらでも利用できますが、スマートフォンの対応アプリが必要です。
また、1回に読み込める履歴は最大100件で、無料版では1年以上前の明細を読み込むことはできません。
詳しい操作方法や対応バージョンが知りたい方は、マネーフォワードMEの公式サポートで確認できます。
あと、楽天ペイなども直接の自動取得には対応していないため、キャッシュレス決済なら何でも自動管理できるわけではありません。
この点は、痒いところに手が届かない感じがしています。
連携が途切れた際の再設定が面倒なことがある
金融サービスによっては、連携が途切れたときに再認証や設定変更が必要になります。
私の場合、au関連サービスで再連携が面倒に感じています。
定期的に連携が途切れて再設定する必要がある場合に、手間がかかる点は不便に感じています。
au関連サービスの連携エラーは、原因によってau側での設定変更や認証、マネーフォワードME側での再入力・更新などが必要になります。
au IDの連携エラーについては私自身、毎回手順を忘れるので、別記事で対処法をまとめてみました。
家計簿の大項目を自由に編集できない
マネーフォワードMEでは家計簿の大項目(カテゴリー)を自由に追加・名称変更することができません。
中項目については作成できるものの、初期からある中項目は大項目同様に削除や名称変更ができません。
自分の家計管理に合わせて利用したいと考える人にとっては、不便さを感じる点だと思います。
有料版でもサービス紹介が表示される
スタンダードコースでは通常の広告が非表示になります。
ただし、マネーフォワード関連サービスなどの案内は非表示の対象外です。
実際に利用していても、サービス紹介のポップアップが出てくるのは、煩わしいと感じる時もありますし、資産形成アドバンスコース向けのタブが常に表示されていることも気になります。
有料版だからといって、余計な案内がすべてなくなるわけではありません。
こうした気になる点はありますが、私の場合は連携数の制限解除や一括更新などのメリットの方が大きいと感じています。
無料版で十分な人・有料版がおすすめな人
ここまでの比較を踏まえると、すべての人が有料版を利用する必要はないと考えます。
判断のポイントになるのは、連携したい金融関連サービスの数とどこまで効率よく管理したいかです。
無料版が向いている人と4件での運用例
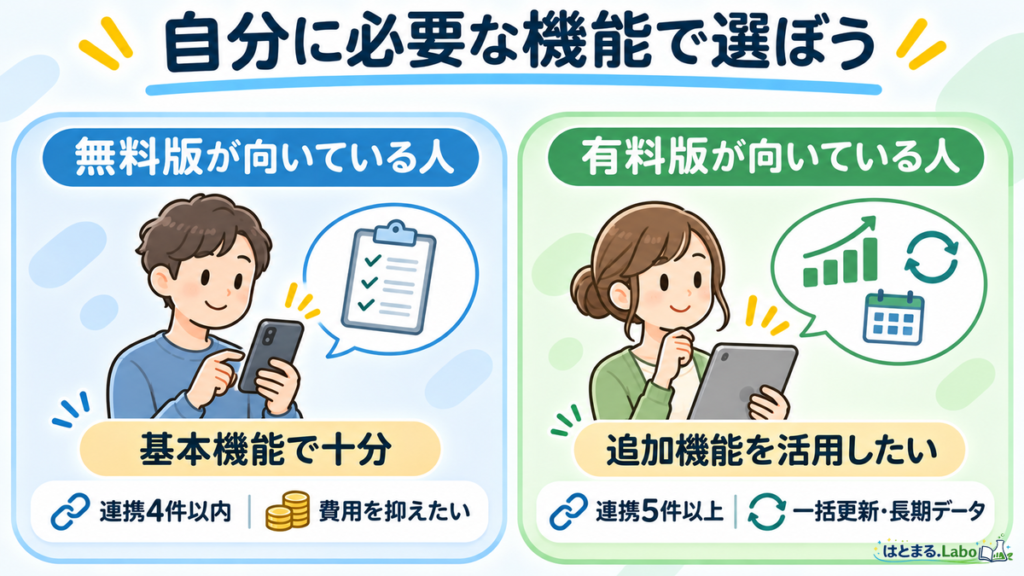
無料版は、次のような人に向いています。
- まずは無料で試したい人: 自動連携を利用した家計管理が自分に合うか確認したい。
- 4件以内で家計管理が完結する人: 支出管理が主な目的で、メイン口座やクレジットカードを連携すれば十分。
- 多少の手入力が増えても費用を抑えたい人: 連携できない口座を手入力の財布機能などで補いながら管理したい。
例えば、給与受取口座と引き落とし用口座、メインのクレジットカード、証券口座の4件を連携すれば、基本的な家計管理ができる人もいるでしょう。
支出管理が目的で、引き落とし用の口座や利用するカードを絞っている人なら、無料版でも十分な場合があります。
4件に収まらない口座は、手入力の財布機能を使えば管理できますが、自動連携ではないため、残高や入出金を自分で手入力する必要があります。
無料版のまま利用する場合は、利用頻度が高く、自動連携によるメリットが大きいサービスを優先して連携するのがおすすめです。
無料で連携数を増やす別の選択肢
金融機関と提携した「マネーフォワード for〈みずほ〉」など、通常のMEとは異なる連携上限が設定されたサービスもあります。
ただし、通常のMEと家計簿データを統合できないなどの制約があります。複数のサービスを使い分けることで実質無料で使い続けることも可能かもしれませんが、手間がかなりかかる点も考慮して選びましょう。
参考:みずほ銀行の公式FAQ
有料版にする価値がある人
一方、次のような人には有料版(スタンダードコース)を検討する価値があると思います。
- 5件以上の金融関連サービスを自動連携したい人: 連携上限を気にせず使える。
- 多くの口座の残高を効率よく確認したい人: 一括更新等で手間が大幅に減らせる。
- 資産形成の成果を振り返りたい人: 年単位で資産推移グラフを確認できるので、家計管理や資産形成を続ける励みにできる。
- 過去の家計簿を活用したい人: 年別・月別で収支を振り返り、年払いの支出や数年前の契約履歴などを確認できる。
私の場合は、複数の金融サービスをまとめて管理できることや一括更新によって確認の手間が減ること、資産推移が一目でわかることに価値を感じています。
連携先が4件以内で十分なら無料版のままで問題ありません。
有料版で使える機能が、自分の家計管理に必要かどうかを基準に判断するのがおすすめです。
初めてプレミアムサービスを利用する場合、条件を満たせば無料お試し期間を利用できます。対象となる人は、実際に使い勝手を確かめてから継続するか判断するとよいでしょう。
マネーフォワードMEのセキュリティは大丈夫?
マネーフォワードMEは、複数の金融サービスの情報をまとめて管理できる便利なアプリですが、金融情報を連携することに不安を感じる人もいると思います。
公式サイトでは、通信の暗号化やアプリのパスコードロック・生体認証など、セキュリティ対策が案内されています。
一方で、2026年にはマネーフォワードグループで不正アクセス事案も公表されています。
安心して利用するためにも、どのような事案だったのか、MEへの影響について公式にはどう説明されているのかを確認しておきましょう。
2026年6月23日には、ソースコード管理サービス「GitHub」への不正アクセスについて、詳細調査の結果が発表されました。
この事案では、一部の個人情報が流出した可能性が確認されています。
一方、会社の発表によると、顧客情報を保存する本番データベースへの不正アクセスや、そこからの情報漏洩は確認されていません。
また、2026年10月26日には、外部サービス「Studio」への不正アクセスに伴う、一部お問い合わせフォームの入力データ流出の可能性が公表されました。
こちらについては、マネーフォワードMEなどのサービス本体への影響や情報流出はないと説明されています。
これらの調査結果だけで、今後も情報漏洩が絶対に起こらないと保証できるわけではありません。
私自身は長年マネーフォワードMEを利用しており、現在も有料版を使っていますので、金融情報を預けるサービスという観点からセキュリティ面は今後も気にかけていきたいと思っています。
利用する場合は、パスワードの使い回しを避け、不審な通知や連携状況を確認するなど、基本的な対策も心がけたいところです。
まとめ:無料版で試して、必要なら有料版へ
マネーフォワードMEは、銀行やクレジットカードの自動連携、支出の分類など家計管理に必要なサービスを利用できる家計簿アプリです。
無料版には金融関連サービスの連携数が4件までという制限があります。
4件以内で家計管理が完結するなら無料版、複数の金融サービスをまとめて効率よく管理したいなら有料版が、一つの判断基準になります。
私の場合、マネーフォワードMEを導入して家計簿の手入力が減り、有料版へ切り替えたことで金融サービスをまとめて管理できるようになり、家計管理にかける時間を大幅に減らせました。
確認したいときに対象の口座を一括更新できることや長期の資産推移を振り返れることも便利で、現在までスタンダードコースを利用していることに後悔はありません。
もちろん、有料版でも気になる点はありますが、私にとっては家計管理の手間や振り返りにかける時間が減らせているメリットの方が大きいと感じています。
これから使い始める人は、まず無料版で必要な金融サービスを連携してみるのがおすすめです。
無料版の制限が気になったり、もっと効率よく管理したくなったら、有料版を検討すれば十分でしょう。
家計簿アプリは、無理なく使い続けられることが最も大切です。
自分の管理したい金融サービスの数や家計管理のスタイルに合わせて、無料版と有料版を選んでみてください。